Споры о франшизе и лимитах по КАСКО

Страховая удержала франшизу дважды, применила неподходящий процент или сослалась на исчерпанный лимит? Проверим полис и историю выплат. Установим, какой вычет допустим, пересчитаем возмещение и предъявим обоснованное требование о доплате в претензии и суде.

    Нажимая кнопку отправки, я соглашаюсь с условиями Политики обработки персональных данных

    Удержание должно соответствовать условиям полиса

    Франшиза и лимит выполняют разные задачи: одна определяет некомпенсируемую часть ущерба, другой ограничивает покрытие. Проверим, как эти условия сформулированы и применены к происшествию. По истории выплат установим, не уменьшила ли страховая сумму повторно, не объединила ли разные ограничения и верно ли рассчитала остаток обязательства.

    Вид франшизы

    Условная, безусловная, фиксированная или процентная

    История выплат

    Какие суммы уже учитывались по договору

    Предел покрытия

    Лимит по риску, событию или всему периоду

    Какое ограничение применил страховщик

    Содержание спорного вычета обычно указано в расчёте или письме компании. Ответы позволят определить, нужен ли арифметический пересчёт или спор об условиях договора.

    С каким удержанием возникло несогласие?
    Франшиза удержана несколько раз
    Неверно рассчитан процент
    Ущерб не превысил порог
    Сумма уменьшена прежними выплатами
    Применён отдельный лимит
    Свой вариант
    Как описаны франшиза и лимит в полисе и какую сумму удержали?
    Кому принадлежит автомобиль?
    Физическому лицу
    Организации
    Автомобиль в лизинге
    Автомобиль в кредите
    Иная ситуация
    На какой стадии находится спор?
    Заявление ещё не направлено
    Идёт переписка со страховой
    Есть ответ на претензию
    Спор рассматривает уполномоченный
    Дело уже в суде
    Когда удобно связаться? Время московское.
    Контакты для обратной связи

    Перезвоним и согласуем время разговора с юристом.

    Шаг:1/6

      Проверка договорных вычетов

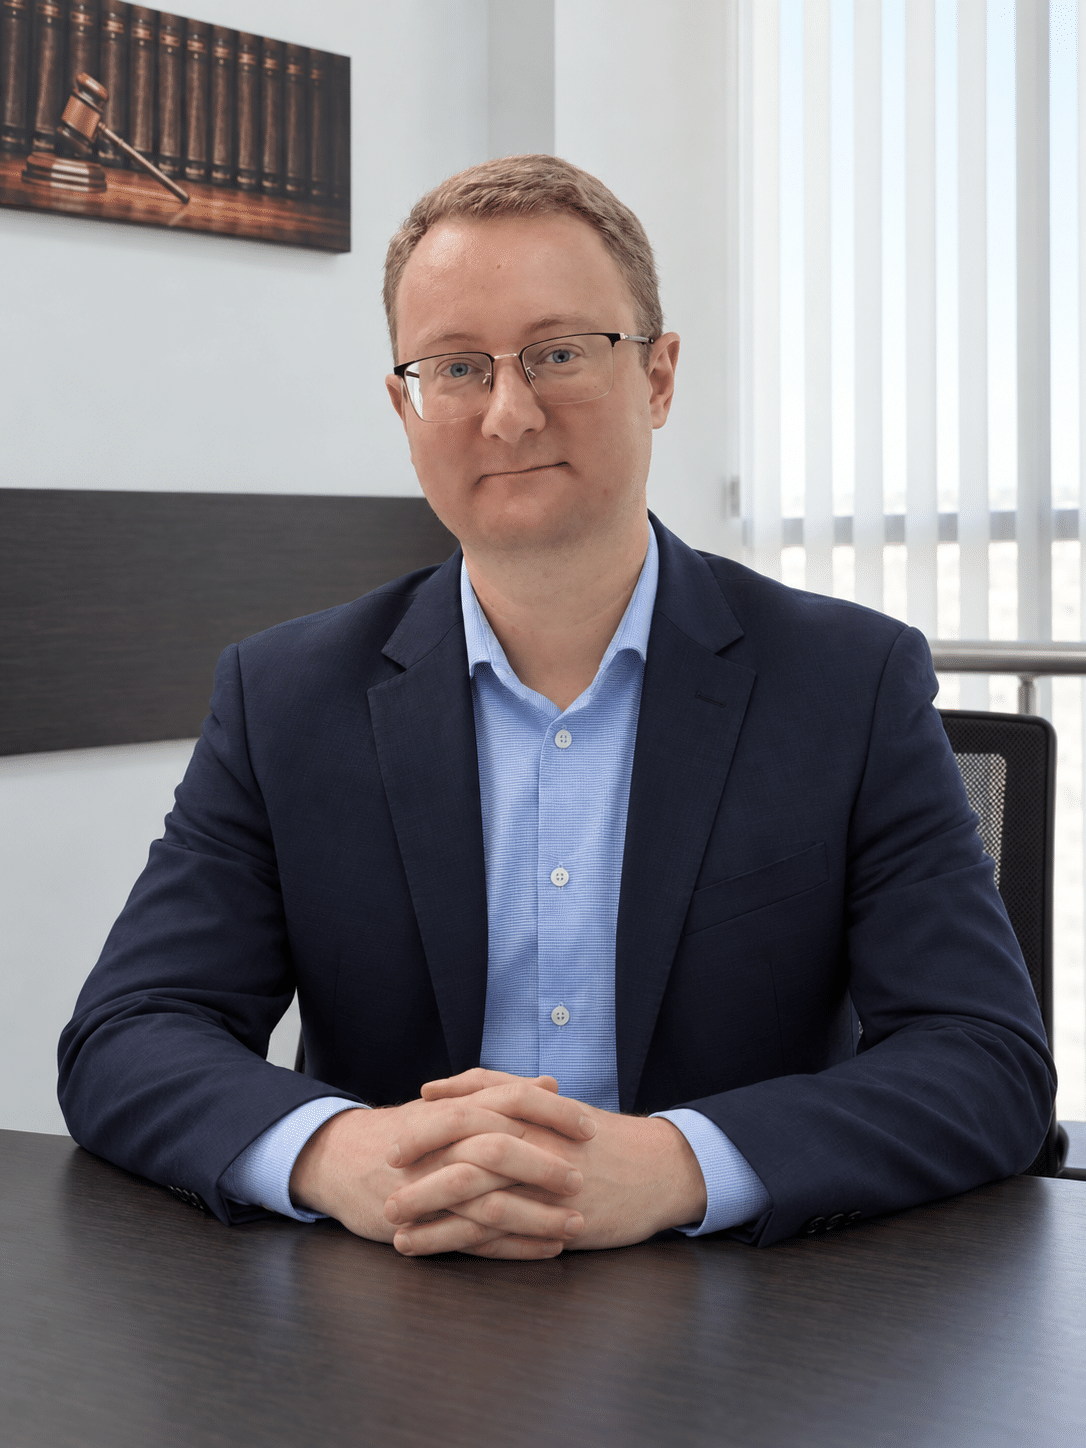
      Константин Яковлевич Агеев сопоставит удержания с полисом и предыдущими выплатами. Определим, какие суммы можно оспорить по расчёту, а какие требуют оценки самого условия. По результатам согласуем претензионную работу и представительство при взыскании доплаты.

      Константин Яковлевич Агеев

      Юрист по спорам о франшизе, страховой сумме и лимитах КАСКО

      Франшиза не отменяет обязанность правильно рассчитать ущерб

      Даже при согласованном вычете страховая должна установить размер покрываемого ущерба. Если калькуляция занижена, применение франшизы может ошибочно свести выплату к нулю. Проверим сначала стоимость восстановления, затем основание и размер удержания; это позволит отделить недооценку ремонта от спора о договорном ограничении.
      Юристы по договорным ограничениям КАСКО

      Специалисты проверят условия страхования и последовательность расчётов по каждому происшествию. При споре о размере ущерба определим необходимость технической оценки. В претензии и суде обоснуем конкретную ошибку применения вычета.

      Агеев Константин Яковлевич

      Ромащенко Ульяна Владимировна

      Грибков Иван Денисович

      Екатерина Борисова

      Бичарев Никита Алексеевич

      Григорий Викторович Карпенко

      Проверить удержанную сумму

      Для анализа нужны полис, правила страхования и расчёты по всем событиям, которые компания учла при выплате. Если история урегулирования неполная, запросим сведения о перечислениях и ремонтах. Затем сопоставим исходную сумму покрытия, договорные ограничения и остаток обязательства, чтобы определить обоснованный размер возможной доплаты.

      Записаться на консультацию
      Услуги по спорам о франшизе и лимитах

      Проверим арифметику, толкование условия и историю уменьшения страховой суммы. Отдельно оценим повторные вычеты при нескольких повреждениях. При наличии оснований подготовим претензию и иск о взыскании недостающего возмещения.

      Определение вида франшизы

      • Изучим формулировку полиса

      • Проверим условный порог

      • Установим порядок вычета

      • Сверим дополнительные соглашения

      • Объясним применимый расчёт

      Проверка процентного удержания

      • Установим базу процента

      • Сверим размер ущерба

      • Проверим округление

      • Учтём минимальную сумму

      • Рассчитаем правильный вычет

      Повторное применение франшизы

      • Восстановим историю событий

      • Сопоставим даты повреждений

      • Проверим расчёты ремонта

      • Выделим дублирующиеся удержания

      • Предъявим требование о доплате

      Спор о количестве случаев

      • Изучим описание происшествия

      • Сравним акты осмотра

      • Проверим связь повреждений

      • Оценим доводы страховой

      • Обоснуем единый либо раздельный расчёт

      Условная франшиза

      • Проверим согласованный порог

      • Уточним размер ущерба

      • Сверим правило полной выплаты

      • Оспорим неверный вычет

      • Подготовим претензию

      Агрегатная страховая сумма

      • Изучим порядок уменьшения

      • Проверим прежние платежи

      • Учтём оплаченные ремонты

      • Рассчитаем остаток покрытия

      • Оспорим ошибочное исчерпание

      Неагрегатное покрытие

      • Установим предел по событию

      • Сверим ссылки на прошлые выплаты

      • Проверим редакцию правил

      • Подготовим правовые возражения

      • Потребуем пересчёта возмещения

      Лимиты по отдельным рискам

      • Проверим застрахованный риск

      • Определим применимый подлимит

      • Сопоставим состав расходов

      • Оценим двойное ограничение

      • Обоснуем сумму требования

      Восстановление страховой суммы

      • Изучим дополнительное соглашение

      • Проверим оплату взноса

      • Установим дату действия

      • Пересчитаем доступное покрытие

      • Оспорим игнорирование изменений

      Удержания при полной гибели

      • Сверим страховую сумму

      • Проверим стоимость остатков

      • Учтём применимость франшизы

      • Исключим повторные вычеты

      • Подготовим расчёт возмещения

      Претензия о неверном расчёте

      • Опишем конкретную ошибку

      • Приложим историю выплат

      • Сошлёмся на условия договора

      • Укажем сумму доплаты

      • Зафиксируем направление требования

      Судебный спор о лимите

      • Подготовим иск

      • Представим договорные документы

      • Оспорим расчёт ответчика

      • Заявим необходимые ходатайства

      • Обоснуем судебные расходы

      Заявка по спорному удержанию

      Для связи достаточно имени и телефона. В разговоре следует уточнить размер вычета и количество происшествий, по которым страховая производила расчёт.

        Нажимая кнопку отправки, я соглашаюсь с условиями Политики обработки персональных данных

        Прочитать условие целиком

        Размер франшизы нельзя оценивать по рекламному описанию продукта или одной цифре в полисе. Нужно установить вид вычета, базу расчёта и условия применения. Проверим договор вместе с правилами и дополнительными соглашениями, действовавшими на дату страхового события.

        В полисе может быть указан процент, а в правилах — минимальная денежная сумма или особый порядок для отдельных водителей. Сопоставим эти положения и проверим, не противоречат ли документы друг другу по существу ограничения.

        Если страховая ссылается на новую редакцию правил, установим её отношение к конкретному договору. Само размещение документа на сайте не означает изменения ранее согласованных условий страхования автомобиля.

        Результатом анализа станет понятная схема расчёта по спорному случаю. Отдельно обозначим положения, которые требуют правовой оценки, и арифметические ошибки, для исправления которых не нужно оспаривать весь договор.

        Условная и безусловная франшиза

        Разные виды франшизы нельзя рассчитывать одинаково. В одном случае значение имеет превышение согласованного порога, в другом из возмещения вычитается установленная часть. Проверим, какой механизм выбран сторонами и как его применила страховая к сумме ущерба.

        При условном пороге сначала необходимо достоверно определить размер покрываемого убытка. Заниженная калькуляция способна создать видимость, что оснований для выплаты нет, хотя надлежащий расчёт приводит к иному результату.

        Для безусловной франшизы сверим величину вычета и порядок его применения. Важны число страховых случаев, исключения из общего условия и специальные договорённости, которые могли быть оформлены при покупке полиса.

        В требовании о перерасчёте покажем последовательность действий и итоговую разницу. Простая просьба убрать франшизу не отвечает на причину спора: нужно доказать ошибку расчёта либо правовое основание неприменения конкретного условия.

        Процент от какой суммы удержан

        Процентная франшиза требует точного определения базы: стоимость ущерба и страховая сумма дают разные результаты. Проверим формулировку договора, минимальное удержание и арифметику. Затем сопоставим полученный вычет с тем, что страховая указала в калькуляции.

        В расчёте отдельно отразим исходную величину, ставку и результат умножения. Если применяется минимальная фиксированная сумма, проверим условие её включения. Неясное обозначение процента без базы потребует толкования договора.

        При нескольких видах повреждений изучим, предусмотрены ли разные условия для отдельных рисков. Нельзя использовать повышенную ставку только потому, что она указана в правилах для иной ситуации, которая фактически не наступила.

        Подготовим проверяемый перерасчёт с пояснением спорной позиции. Если разница связана одновременно с ценой ремонта и процентным вычетом, разделим причины, чтобы исправление одного показателя не скрыло ошибку в другом.

        Один случай или несколько происшествий

        Повторное удержание часто связано с тем, что страховая разделила повреждения на несколько случаев. Для проверки нужны даты, обстоятельства и техническая связь следов. Установим, чем обосновано разделение и какие сведения позволяют подтвердить единое событие.

        Сопоставим заявление, акты осмотра, фотографии и документы полиции. Разное расположение дефектов само по себе не решает спор: при одном столкновении могут повреждаться несколько частей автомобиля, а похожие следы могут возникнуть в разное время.

        Если необходимы специальные знания, поставим эксперту вопросы о механизме образования повреждений. Юридический вывод о применении франшизы сделаем после оценки технических обстоятельств и текста страхового договора.

        В претензии укажем, какие удержания дублируют друг друга и почему. При действительно разных событиях не будем объединять их искусственно: для каждого случая проверим собственное покрытие, сумму убытка и допустимый вычет.

        Как уменьшается агрегатное покрытие

        При агрегатной сумме нужно восстановить историю исполнения договора, а не ограничиваться последним платежом. Проверим, какие выплаты и ремонты уменьшали покрытие и в каком размере. Сверим остаток с условиями полиса и документами каждого страхового случая.

        Запросим детализацию учтённых сумм, даты перечислений и основания оплаты сервиса. Внутренняя запись страховщика без понятной расшифровки не позволяет проверить, действительно ли указанная часть обязательства была исполнена.

        Отдельно оценим возвраты, отменённые согласования и исправленные расчёты. Резерв на предполагаемый ремонт и фактически произведённое возмещение могут иметь разное значение; порядок их учёта должен соответствовать договору.

        Составим последовательный расчёт от первоначального покрытия до спорного события. Если остаток занижен из-за конкретной операции, потребуем её корректировки и пересчёта последней выплаты с приложением подтверждающих документов.

        Лимит на случай и лимит по риску

        Ограничение может относиться ко всему договору, отдельному происшествию или определённому виду расходов. Установим, какой предел действительно применим к требованию. Сопоставим описание риска и состав ущерба, чтобы исключить использование постороннего подлимита.

        Например, расходы на эвакуацию и восстановление кузова могут регулироваться разными пунктами. Проверим, выделены ли они в самостоятельные услуги и не ограничила ли страховая весь ремонт суммой, установленной только для сопутствующих затрат.

        При неагрегатном покрытии отдельно оценим ссылки на предыдущие случаи. Наличие прежней выплаты не означает автоматически уменьшения лимита по новому событию, если договор предусматривает иной механизм исполнения обязательств.

        В претензии разграничим суммы по соответствующим условиям. Это позволит сохранить обоснованные требования в пределах каждого покрытия и оспорить неправильное объединение расходов, не заявляя заведомо недопустимый общий размер.

        Изменения полиса после предыдущей выплаты

        Дополнительное соглашение может восстановить страховую сумму или изменить франшизу на будущий период. Проверим дату вступления изменений в силу и выполнение условий об оплате. Обещание сотрудника и оформленное дополнение имеют разную доказательную силу при расчёте возмещения.

        Соберём заявление, соглашение, платёжное поручение и подтверждение принятия изменений. Если документы оформлялись электронно, сохраним сообщения и сведения личного кабинета, позволяющие установить содержание согласованных условий.

        Затем сопоставим момент изменения с датой происшествия. Условие, начавшее действовать позднее, нельзя автоматически распространить на уже случившееся событие; такое применение требует соответствующего правового основания.

        При игнорировании вступившего в силу дополнения предъявим страховщику конкретный перерасчёт. Если само оформление спорно, сначала оценим доказательства согласия сторон и оплаты, а не будем исходить из ожидаемого результата переговоров.

        Удержания при полной гибели машины

        При полной гибели одновременно могут обсуждаться страховая сумма, годные остатки и франшиза. Эти величины нельзя смешивать в один необъяснимый вычет. Проверим выбранный вариант урегулирования и отдельно оценим правовое основание уменьшения каждой части возмещения.

        Установим, сохраняет ли собственник остатки или отказался от прав на них в пользу страховщика. Этот выбор влияет на расчёт и должен быть отражён документально. Стоимость остатков проверяется отдельно от условий франшизы.

        Сверим, не учтена ли одна потеря дважды: при определении исходной суммы и последующем удержании. Также проверим изменение покрытия к дате события и ранее произведённые выплаты, если договор предусматривает их влияние.

        Подготовим таблицу расчёта с отдельными основаниями по строкам. Спор о допустимости удержания при выбранном способе урегулирования рассмотрим с учётом обязательных норм, не обещая автоматического исключения любого вычета.

        Претензия о перерасчёте возмещения

        Требование должно показывать конкретную ошибку: неверную базу, повторную франшизу или неправильный остаток покрытия. Подготовим расчёт и приложим документы, позволяющие его проверить. Дальнейший порядок определим по статусу страхователя и составу денежного требования.

        В претензии приведём применимое условие договора, исходные суммы и последовательность вычислений. Если спор затрагивает несколько случаев, разделим их по датам и номерам заявлений, сохранив общий итог требуемой доплаты.

        Проверим необходимость обращения к финансовому уполномоченному и соблюдение обязательного досудебного порядка. Для организации и потребителя процедуры могут различаться; размер требования также влияет на выбранный маршрут.

        При судебном разбирательстве представим договор, историю исполнения и письменное объяснение расчёта. Если ответчик заявит иной смысл условия, обоснуем толкование с учётом всего соглашения и обстоятельств его заключения.

        Когда спор касается самого ограничения

        Правильная арифметика ещё не исключает правовой проблемы: условие может быть не согласовано или противоречить обязательным нормам. Проверим основания его применения к страхователю. Однако само наличие франшизы не делает договор незаконным и не даёт права требовать её отмены.

        Изучим, где содержится ограничение и как подтверждено ознакомление с правилами. Затем оценим его содержание во взаимосвязи с покрытием и обязанностями сторон. Неясность формулировки и недействительность условия требуют разных доводов.

        Если нарушение установлено, определим надлежащий способ требования: неприменение спорного пункта, признание его недействительным либо взыскание доплаты с соответствующим обоснованием. Выбор зависит от обстоятельств и правовой конструкции.

        До подачи иска обозначим доказательства и ограничения позиции. Суд оценивает договор полностью, поэтому спор не следует строить только на том, что согласованный вычет оказался финансово неудобным после наступления страхового случая.

        Удержания, недоплата и условия покрытия

        Ошибочный вычет может сопровождаться заниженной стоимостью ремонта или спором о полной гибели машины. Для этих обстоятельств предусмотрены отдельные услуги. Если разногласие связано с законностью условия, его оценка проводится вместе с проверкой порядка применения ограничения.

        О видах франшизы и страховых лимитах

        Одинаковое слово в полисе может обозначать разные способы расчёта, поэтому важно читать условие полностью. Ниже приведены пояснения о повторных вычетах, нескольких происшествиях и остатке покрытия. Они позволяют определить, какие документы нужны для проверки конкретного удержания.

        Как проверяется спорный вычет

        Установим применимое условие и восстановим последовательность выплат. Затем пересчитаем возмещение и предъявим требование по выявленной ошибке.

        01

        Изучение полиса

        Определяем вид ограничения и порядок его расчёта.

        02

        Проверка истории

        Сопоставляем происшествия, ремонты и платежи.

        03

        Перерасчёт

        Отделяем допустимые удержания от спорных.

        04

        Представительство

        Обосновываем требование о доплате до суда и в процессе.

        Нужны расчёты по всему сроку страхования

        При споре об остатке страховой суммы одного последнего письма недостаточно. Следует собрать сведения о предыдущих случаях и оплаченных ремонтах. Дополнительные соглашения о восстановлении покрытия также имеют значение.

        Поручить проверку франшизы

        Состав работы определим после изучения полиса и истории удержаний. Если ошибка очевидна из документов, начнём с адресной претензии о перерасчёте.

        Контакты Автоюрист Консалтинг

        Где находимся: г. Москва , пер. Гамсоновский, д. 2, стр. 1,
        офис 201
        Заявки по телефону принимаются
        Пн–Пт с 09:00 до 19:00

        Пишите, отвечаем быстро

        Мы на карте:
        Карта загружается...